A quota de mercado do $USDC na Solana desce para 44%, à medida que as stablecoins rivais registam um forte crescimento
O $USDC continua a ser a maior stablecoin da Solana, mas o $USD1, o $USDGO, o $PYUSD e outros novos tokens lastreados no dólar estão a expandir rapidamente o mercado.
- Publicado:
- Editado:
A quota do $USDC no fornecimento de stablecoins da Solana caiu para 44,03%, de acordo com dados da DefiLlama. Isto representa uma queda de 17,1% nos últimos 6 meses e uma redução de 45,2% em relação ao seu máximo histórico de 80,3%, registado em fevereiro de 2025.
A queda parece ainda mais marcante porque a Circle emitiu aproximadamente 1,25 mil milhões de dólares em $USDC na Solana nos últimos 2 dias, enquanto já emitiu mais de 92 mil milhões de dólares em 2026 até ao momento. No entanto, os resgates têm ocorrido a um ritmo mais acelerado, o que significa que as recentes emissões não se traduziram num crescimento equivalente da oferta de $USDC.
O $USDC ainda detém cerca de 7 mil milhões de dólares na rede e continua a ser a maior stablecoin individual. A diferença é que o mercado de stablecoins da Solana se expandiu muito mais rapidamente em torno dela.
A oferta total de stablecoins da Solana ultrapassou os 16 mil milhões de dólares, enquanto as stablecoins que não são $USDC ou $USDT atingiram um recorde de 5,59 mil milhões de dólares.
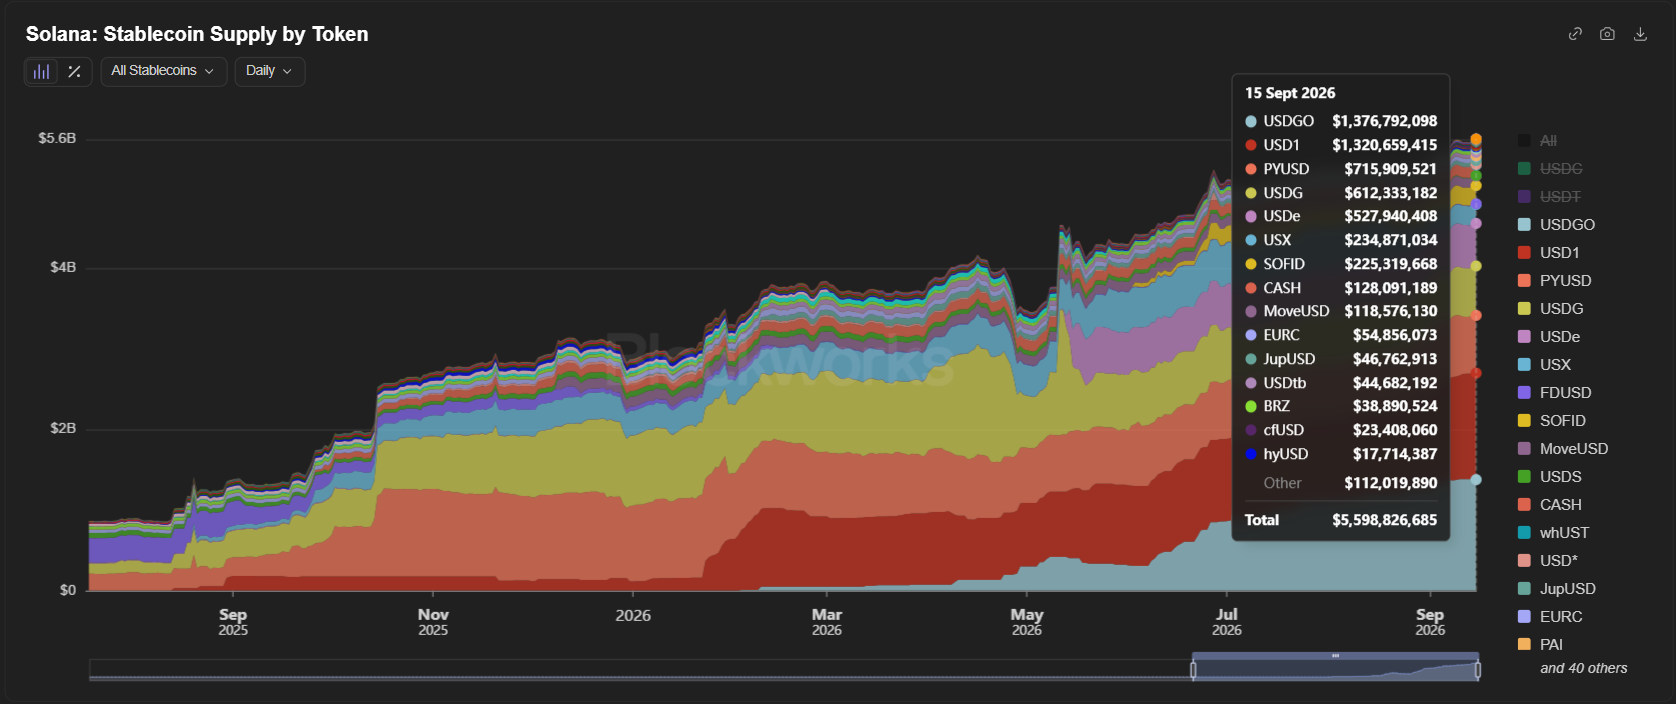
As stablecoins mais recentes estão a mudar o mercado
A maior mudança advém da proliferação de stablecoins institucionais mais recentes. O $USD1 da World Liberty atingiu uma oferta de aproximadamente 1,32 mil milhões de dólares na Solana, enquanto o $USDG da Paxos cresceu para cerca de 612 milhões de dólares. O $USDGO da Anchorage Digital expandiu-se de uma emissão inicial de 50 milhões de dólares para 1,37 mil milhões de dólares em 7 meses.
O $PYUSD do PayPal, o $USDPT da Western Union e o produto em dólar tokenizado da BlackRock também adicionaram nova liquidez de stablecoins à rede. A Solana tem atraído cada vez mais estes emissores porque a sua infraestrutura de alto débito pode suportar liquidações em grande escala. Vários emissores escolheram a Solana como local de lançamento inicial ou antecipado. O resultado parece menos uma perda de milhares de milhões de utilizadores por parte do $USDC e mais a Solana a adicionar canais concorrentes baseados no dólar à sua volta.
O rendimento dá vantagem às alternativas
Os incentivos também ajudam a explicar esta mudança. Várias stablecoins mais recentes oferecem recompensas ou rendimento sobre os saldos detidos. Por exemplo, os programas de recompensas $USDGO da Anchorage e $PYUSD do PayPal oferecem rendimento diário aos detentores elegíveis.
O $USDC, em comparação, não oferece praticamente nenhum rendimento nativo na cadeia a quem simplesmente detenha o token na Solana.
Essa diferença pode ser importante para utilizadores institucionais e de DeFi que decidem que ativo em dólares devem deter. Os utilizadores podem escolher entre stablecoins com base não só na liquidez e na reputação, mas também no rendimento, no emitente, no quadro regulamentar e na utilização pretendida.
Reação mista à posição regulatória da Circle
Esta mudança surge também na sequência da exploração de vulnerabilidades da Drift, a 1 de abril, que desencadeou críticas à Circle em várias partes do ecossistema Solana. Segundo relatos, os atacantes movimentaram mais de 230 milhões de dólares através do Protocolo de Transferência Inter-cadeias da Circle. Posteriormente, alguns participantes do ecossistema encorajaram os utilizadores de DeFi a transferirem os seus $USDC para outras stablecoins em sinal de protesto, argumentando que a Circle deveria ter congelado os fundos roubados.
O CEO da Circle, Jeremy Allaire, defendeu a posição da empresa, afirmando que a Circle não interceptaria fundos sem um precedente legal e que a empresa tinha uma «obrigação de desempenho muito, muito clara nos termos da lei». O episódio gerou atrito num ecossistema onde a Circle há muito gozava de uma posição praticamente incontestada e afetou a imagem de marca da emissora de stablecoins. A quota de mercado do $USDC no mercado de stablecoins da Solana caiu 33% desde então.
A Circle tem agora o seu foco voltado para além da Solana, com o lançamento ontem na mainnet da Arc, a sua própria blockchain de Camada 1 baseada no $USDC, o que proporciona à empresa outro ambiente de liquidação. A Arc utiliza o $USDC para as taxas de transação e conta com a BlackRock, a Visa, a Mastercard, a DTCC e outras instituições entre os seus validadores fundadores.
Para a Solana, mais stablecoins trazem capital institucional adicional, redes de pagamento e opções para os programadores, mas também introduzem fragmentação e riscos de contraparte. Por enquanto, o $USDC continua a ser o principal ativo de liquidação na Solana, mas a rede já não depende de um único canal de liquidação lastreado no dólar. Se o crescimento atual se mantiver, o mercado de stablecoins da Solana poderá ultrapassar os 20 mil milhões de dólares num futuro próximo, com uma combinação cada vez mais diversificada de $USDC, $USDT, $USD1, $USDGO, $PYUSD e outros ativos.
Leia mais no SolanaFloor
Solana lidera todas as cadeias em volume de negociação de $ZEC, à medida que a oferta na cadeia atinge um máximo histórico
Coluna do U.S. Bank define a Solana como a rede padrão para operações bancárias com stablecoins
Vibhu Norby junta-se ao The Big Picture