La CFTC está acelerando la regulación de los contratos perpetuos: ¿se mantendrán las nuevas normas?
Los infractores serán los principales beneficiarios de la nueva normativa
- Publicado:
Las agencias federales de EE. UU. están haciendo todo lo que está en su mano para establecer una supervisión reguladora y marcos normativos para los mercados de criptomonedas y los activos digitales.
Apenas unas semanas tras el rechazo de la Ley CLARITY, el presidente de la CFTC, Mike Selig, ha presentado un aviso previo sobre la propuesta de normativa relativa a las nuevas regulaciones en materia de criptomonedas. Según el texto, una de las principales motivaciones de la agencia es ofrecer a los ciudadanos estadounidenses una vía clara y regulada para participar en los mercados apalancados.
Los expertos del sector celebran la iniciativa mostrada por la CFTC y la SEC tras el rechazo de la Ley CLARITY, pero, dado que se espera que los demócratas ganen el Senado en las próximas elecciones de mitad de legislatura, ¿podrán mantenerse las futuras regulaciones del Gobierno?
La CFTC esboza una posible normativa sobre criptomonedas
Parece que el espectáculo en torno a las criptomonedas se ha colado en las agencias federales de Estados Unidos. Acompañado de un vídeo promocional con personajes al estilo «cryptopunk», el presidente de la CFTC, Mike Selig, ha presentado un aviso previo de 108 páginas en el que se esbozan dos marcos normativos complementarios: el Reglamento sobre Transacciones de Activos Criptográficos (Reglamento CTX) y el Reglamento sobre Mercados de Activos Criptográficos (Reglamento CAM).
Mientras que la SEC ha trabajado intensamente a lo largo de los años para establecer marcos normativos para la inversión en activos digitales, el último aviso de la CFTC se centra principalmente en los contratos apalancados, como los futuros perpetuos.
Reglamento CTX
El Reglamento CTX define, en primer lugar, qué operaciones con criptoactivos entran dentro de la jurisdicción de la CFTC.
La interpretación preliminar de la CFTC es bastante amplia. Una operación queda sujeta a su jurisdicción en el momento en que una plataforma ofrece apalancamiento, incluso si el cliente lo rechaza y paga el importe íntegro. Esa oferta puede figurar en los documentos de alta, en las condiciones de la plataforma o en los acuerdos de margen, y puede abarcar todos los productos de una plataforma a la vez.
La Regulación CTX también aborda la «entrega efectiva», la principal vía para eludir la supervisión de la CFTC. Las operaciones pagadas íntegramente que solo existan como un asiento contable en el libro mayor interno de una bolsa seguirían estando bajo la vigilancia de la agencia. Para que se considere que se ha producido la entrega, la CFTC sugiere que los clientes podrían tener que poseer las claves privadas del monedero que contiene sus activos.
Regulación CAM
La normativa CAM constituye la vertiente práctica del marco regulatorio. Crea una nueva categoría simplificada de bolsas registradas en la CFTC denominada «mercado de criptoactivos» (CAM), diseñada específicamente para plataformas que solo cotizan criptoactivos.
A diferencia de una bolsa de futuros tradicional, un CAM cotizaría el propio criptoactivo en lugar de un contrato que haga referencia al mismo. Las bolsas también podrían mantener el modelo integrado con el que han crecido las criptomonedas, gestionando la negociación, la compensación y la custodia bajo un mismo techo corporativo.
Cada orden de un cliente pasaría por un agente de comisiones de futuros (FCM), lo que conllevaría la obligación de mantener cuentas segregadas y cumplir con las normas contra el blanqueo de capitales. El apalancamiento solo podría proceder de los FCM o de bancos patrocinados por estos, y cada acuerdo de financiación debería figurar en el reglamento de la bolsa. Las bolsas que mantengan activos de clientes también estarían sujetas a requisitos de prueba de reservas.
Cabe destacar que la notificación no establece límites máximos de apalancamiento. En su lugar, la CFTC se pregunta si debería prescribir niveles de margen, restringir el uso como garantía de los tokens con escaso volumen de negociación o permitir la rehipotecación de los activos de los clientes.
¿Qué cambia para los operadores?
Dejando a un lado los trámites administrativos, las nuevas normas de la CFTC acercarían a los operadores con sede en EE. UU. a la participación en los mercados de futuros perpetuos.
La negociación al contado sin apalancamiento de activos como $BTC y $SOL sigue siendo competencia de los estados. La CFTC carece de autoridad sobre los mercados al contado sin apalancamiento, y el aviso confirma que las plataformas de intercambio pueden seguir operando con licencias estatales si evitan ofrecer apalancamiento.
Ahora que las normas propuestas se han hecho públicas, la CFTC ha abierto un plazo de 60 días para presentar comentarios, lo que brinda a los expertos la oportunidad de opinar sobre el marco normativo y sugerir posibles cambios.
El fracaso de la ley CLARITY «fue una bendición»
La Ley CLARITY fracasó el 15 de septiembre, al ser rechazada por 49 votos contra 50 en una votación de procedimiento que necesitaba 60 para seguir adelante. Los demócratas se opusieron a las débiles disposiciones éticas que regulaban los intereses del presidente Trump en el ámbito de las criptomonedas, mientras que los republicanos Susan Collins, Josh Hawley y Jerry Moran también votaron en contra.
Los líderes del sector cambiaron de estrategia casi de inmediato. El director ejecutivo de Ripple, Brad Garlinghouse, afirmó que «la SEC, bajo la presidencia de Atkins, y la CFTC, bajo la presidencia de Selig, seguirán trabajando duro para promulgar normas».
Por su parte, el director de inversiones de Bitwise, Matt Hougan, sostiene que el fracaso de CLARITY permite, en realidad, una regulación más progresista de las criptomonedas. En un memorándum reciente, Hougan calificó el fracaso de CLARITY como una «bendición disfrazada».
Según Hougan, CLARITY habría prohibido las recompensas en stablecoins en las plataformas de intercambio y habría abierto una licencia nacional a los competidores del sector financiero tradicional, concesiones que el sector ya no tiene que aceptar. Estos sentimientos han encontrado eco entre los líderes del ecosistema de Solana, y Chase Barker, de la Fundación Solana, ha reforzado la idea de que el fracaso de CLARITY fue una bendición.
Los reguladores han cumplido. El 18 de agosto, la SEC propuso la «Regulación de Activos Criptográficos» (Regulation Crypto Assets), un «refugio seguro» condicional que permite que los tokens se negocien libremente en los mercados secundarios una vez que se separan de las promesas de su emisor. La notificación de la CFTC posiciona explícitamente la Regulación CAM como el marco complementario para dichos tokens.
Se espera que los demócratas ganen el Senado en las elecciones intermedias de EE. UU.
Aunque el fracaso de CLARITY y los marcos normativos resultantes puestos en marcha por la SEC y la CFTC son, sin duda, positivos para el sector en su conjunto, conllevan una salvedad fundamental. Las regulaciones aprobadas a nivel de agencia no son tan duraderas como las que superan el trámite en el Senado, y una nueva administración podría empezar a revocar las normas si los demócratas ganan en 2028.
Mientras tanto, la actual administración favorable a las criptomonedas se apresura a sentar tantas bases como pueda en el tiempo que le queda. La Ley GENIUS ya es ley, la «zona de seguridad» de la SEC está abierta a comentarios y la CFTC está tomando medidas para traer los contratos perpetuos a EE. UU. con aparente prisa.
El argumento de los defensores de las criptomonedas es que, para 2028, se habrá construido demasiado como para dar marcha atrás. Las plataformas registradas, las cuentas de clientes y la liquidez nacional tendrían que desmantelarse mediante el mismo lento proceso de notificación y consulta que las agencias están utilizando ahora.
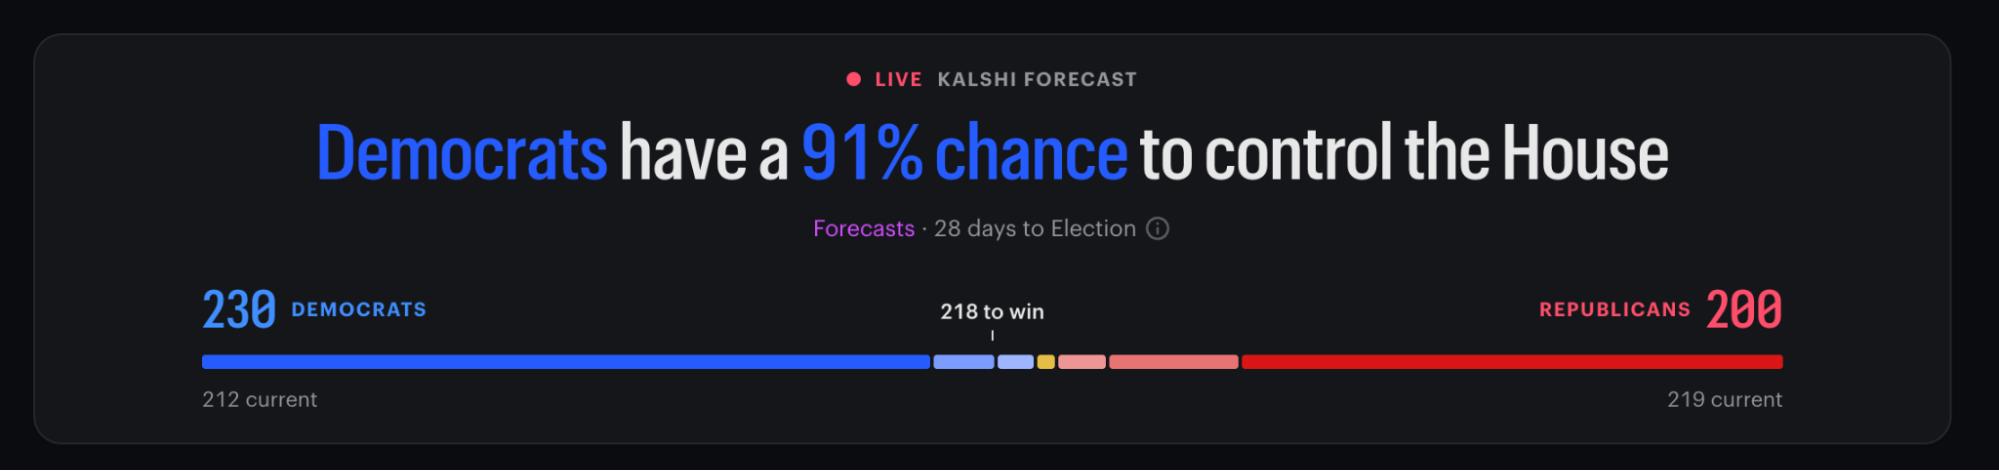
Aunque se espera que los demócratas se hagan con el control tanto de la Cámara de Representantes como del Senado en las próximas elecciones de mitad de legislatura, poco pueden hacer para frenar el avance de las criptomonedas. Para derogar las normas recién establecidas se requiere la firma del presidente, y Trump ha demostrado ser un firme aliado de las criptomonedas en EE. UU. Una mayoría demócrata aún puede obstaculizar el avance de la regulación de las criptomonedas mediante audiencias de supervisión, cláusulas adicionales en los presupuestos y el control sobre la confirmación de futuros comisionados, pero la administración actual tiene, en la práctica, todas las cartas en la mano desde ahora hasta 2029.
Más información en SolanaFloor
La carrera por los perpetuos de Solana se recrudece
Matt Hougan se une a The Big Picture